2017年,我国化妆品行业市场规模持续扩大,已成为全球第二大化妆品消费市场。伴随消费升级、渠道变革和消费群体年轻化,行业竞争格局呈现出国际品牌主导高端、本土品牌加速崛起、细分品类竞争加剧的总体态势。以下从市场格局、竞争层次、主要对手及趋势展望四个方面展开分析。
一、市场竞争格局总体特征
2017年我国化妆品市场整体保持较快增长,护肤、彩妆、洗护、药妆等细分领域表现分化。从竞争结构看,高端市场仍由欧莱雅、雅诗兰黛、资生堂、宝洁等国际巨头占据主导,大众市场则呈现国际品牌与本土品牌激烈争夺的局面。渠道方面,电商渠道增速领先,百货、商超、CS渠道(化妆品专营店)各占一定份额,社交电商和内容营销开始兴起。区域上,一二线城市趋于饱和、竞争激烈,三四线城市及县域市场成为增长引擎,本土品牌凭借渠道下沉优势获得较大发展空间。
二、竞争层次分析
- 高端市场:主要由国际品牌把持,品牌溢价高、研发实力强。欧莱雅集团旗下兰蔻、雅诗兰黛集团旗下雅诗兰黛与海蓝之谜、资生堂等品牌在高端护肤和彩妆领域优势明显,占据百货专柜和高端购物中心核心位置。
- 中端市场:竞争最为激烈,国际二线品牌与领先本土品牌混战。巴黎欧莱雅、玉兰油、佰草集、自然堂、珀莱雅等在这一区间展开正面竞争,价格带集中,营销投入大。
- 大众市场:本土品牌凭借性价比、渠道下沉和快速反应能力占据较大份额。百雀羚、韩束、一叶子、相宜本草等品牌在商超、CS渠道和电商平台表现活跃住。
- 细分品类:彩妆领域增长迅速,美宝莲、欧莱雅、卡姿兰、玛丽黛佳等竞争激烈;洗护领域宝洁、联合利华、上海家化形成多强格局;药妆/敏感肌护理领域外资品牌与薇诺娜等国产品牌加速布局。
三、主要竞争对手情况
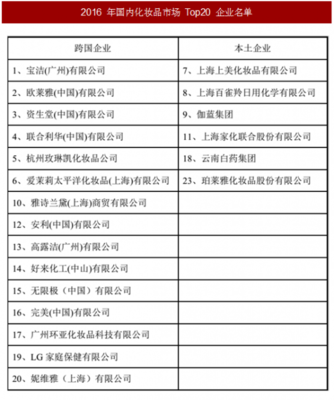
- 欧莱雅集团:全球最大化妆品集团之一,在中国布局覆盖高端到大众全价格带,旗下兰蔻、圣罗兰、阿玛尼、科颜氏、巴黎欧莱雅、美宝莲等品牌市场表现突出,渠道和营销网络完善,研发投入领先。
- 雅诗兰黛集团:聚焦高端护肤与彩妆,雅诗兰黛、海蓝之谜、倩碧等品牌在百货渠道具有较强影响力,受益于高端消费升级,增长稳健。
- 资生堂集团:旗下资生堂、肌肤之钥、欧珀莱等品牌覆盖多个价格带,在中国市场深耕多年,品牌形象与研发实力较强。
- 宝洁与联合利华:在洗护、口腔护理等日化领域占据重要地位,玉兰油、海飞丝、潘婷、力士等品牌覆盖面广,渠道渗透力强,但面临本土品牌冲击。
- 上海家化:本土龙头企业,旗下佰草集、六神、美加净、高夫等品牌覆盖护肤、洗护、男士护理等领域,在中药草本护肤方面具有差异化优势,但在高端市场和年轻化转型方面仍面临挑战。
- 珀莱雅、丸美、自然堂、百雀羚等本土品牌:依托电商渠道、内容营销和渠道下沉快速成长,百雀羚在大众护肤领域增长突出,自然堂、珀莱雅在细分市场建立一定品牌认知,卡姿兰、玛丽黛佳在彩妆领域占有一定份额。
- 韩国与日本品牌:雪花秀、后、兰芝等韩系品牌与芙丽芳丝、花王等日系品牌在特定消费群体中具有影响力,但受外部因素影响,2017年韩系品牌增速出现波动。
四、竞争趋势展望
2017年我国化妆品行业竞争呈现以下趋势:一是高端市场国际品牌优势稳固,本土品牌向中高端升级步伐加快;二是电商与社媒营销成为竞争关键,品牌年轻化、数字化能力决定增长潜力;三是渠道下沉和三四线市场争夺更加激烈;四是细分品类和功能性护肤成为新增长点,国产品牌在敏感肌护理、彩妆等领域的竞争力逐步提升。行业集中度有望继续提高,具备研发、品牌、渠道协同能力的企业将在竞争中占据优势。